


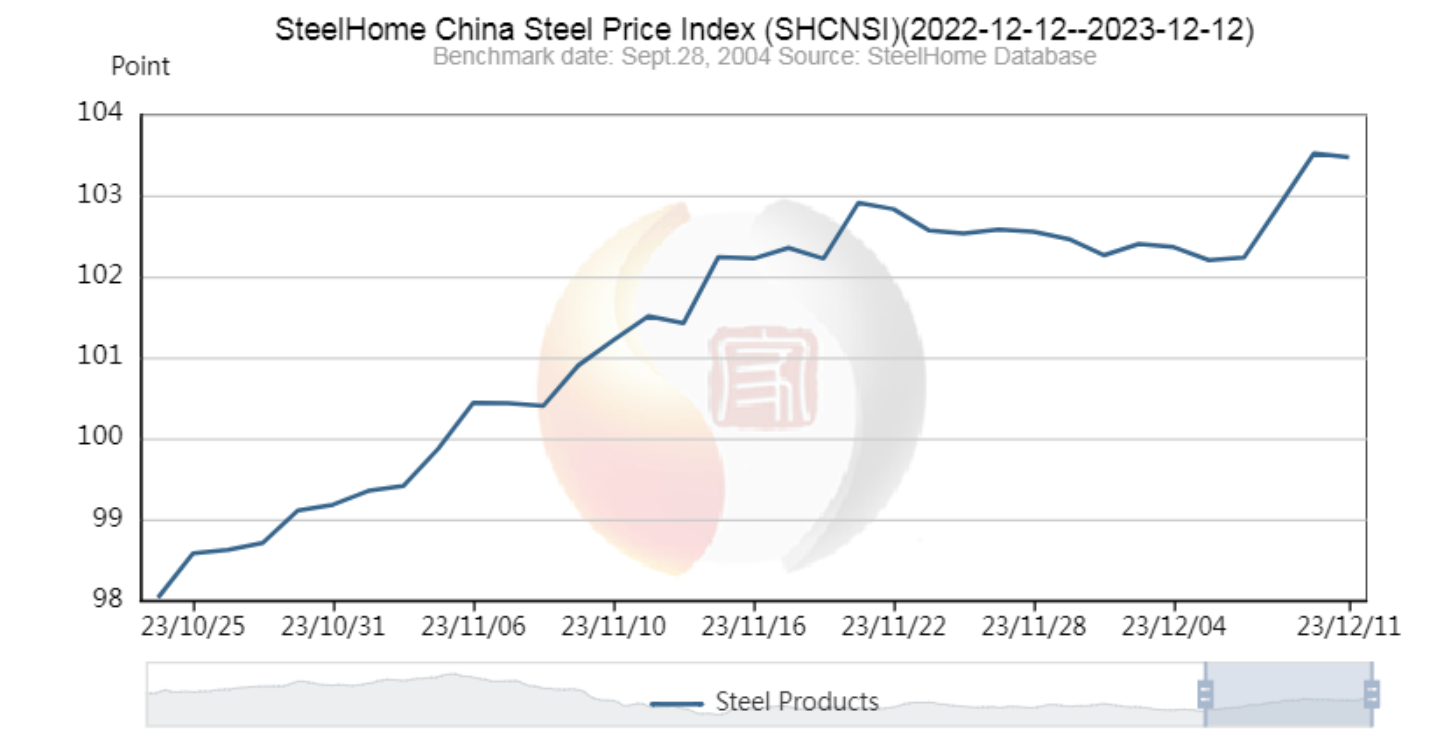
 ສະພາບຕະຫຼາດເຫຼັກໃນປະຈຸບັນລວມມີການຟື້ນຕົວທີ່ຊ້າແຕ່ໝັ້ນຄົງ. ຄວາມຕ້ອງການເຫຼັກທົ່ວໂລກຄາດວ່າຈະເພີ່ມຂຶ້ນອີກຄັ້ງໃນປີໜ້າ, ເຖິງແມ່ນວ່າອັດຕາດອກເບ້ຍສູງ ແລະ ອິດທິພົນສາກົນອື່ນໆ - ເຊັ່ນດຽວກັນກັບການປະທ້ວງຂອງພະນັກງານລົດຍົນຂອງສະຫະລັດໃນເມືອງ Detroit, ລັດ Michigan - ຍັງສືບຕໍ່ເປັນປັດໄຈໜຶ່ງທີ່ເຮັດໃຫ້ຄວາມຕ້ອງການ ແລະ ລາຄາຫຼຸດລົງ ເຊິ່ງສົ່ງຜົນກະທົບຕໍ່ອະນາຄົດຂອງອຸດສາຫະກຳເຫຼັກ.
ອຸດສາຫະກຳເຫຼັກກ້າແມ່ນໄມ້ວັດແທກທີ່ຂາດບໍ່ໄດ້ຕໍ່ເສດຖະກິດໂລກ. ການຖົດຖອຍທາງເສດຖະກິດຂອງສະຫະລັດໃນໄລຍະມໍ່ໆມານີ້, ອັດຕາເງິນເຟີ້ສູງ, ແລະ ບັນຫາລະບົບຕ່ອງໂສ້ການສະໜອງ, ທັງພາຍໃນປະເທດ ແລະ ທົ່ວໂລກ, ແມ່ນປັດໄຈຫຼັກສຳລັບສິ່ງທີ່ເກີດຂຶ້ນໃນຕະຫຼາດເຫຼັກກ້າ, ເຖິງແມ່ນວ່າພວກມັນເບິ່ງຄືວ່າບໍ່ພ້ອມທີ່ຈະເຮັດໃຫ້ການປັບປຸງທີ່ເພີ່ມຂຶ້ນເລື້ອຍໆຕາມຄວາມຕ້ອງການ ແລະ ອັດຕາການເຕີບໂຕຂອງເຫຼັກກ້າຂອງປະເທດສ່ວນໃຫຍ່ປະສົບຜ່ານປີ 2023 ຫຼຸດລົງ.
ຫຼັງຈາກການຟື້ນຕົວ 2.3% ໃນປີ 2023, ສະມາຄົມເຫຼັກກ້າໂລກ (worldsteel) ຄາດຄະເນການເຕີບໂຕ 1.7% ຂອງຄວາມຕ້ອງການເຫຼັກກ້າທົ່ວໂລກໃນປີ 2024, ອີງຕາມບົດລາຍງານ Short Range Outlook (SRO) ລ່າສຸດ. ໃນຂະນະທີ່ຄາດວ່າຈະມີການຊະລໍຕົວລົງໃນປະເທດຈີນ, ອຸດສາຫະກຳເຫຼັກກ້າຊັ້ນນໍາຂອງໂລກ, ແຕ່ສ່ວນໃຫຍ່ຂອງໂລກຄາດວ່າຄວາມຕ້ອງການເຫຼັກກ້າຈະເຕີບໂຕ. ນອກຈາກນັ້ນ, ເວທີປຶກສາຫາລືເຫຼັກກ້າສາກົນ (worldstainless) ຄາດຄະເນວ່າການບໍລິໂພກເຫຼັກກ້າທົ່ວໂລກຈະເຕີບໂຕ 3.6% ໃນປີ 2024.
ໃນສະຫະລັດ, ບ່ອນທີ່ການຟື້ນຕົວຂອງເສດຖະກິດຫຼັງການລະບາດໄດ້ດຳເນີນໄປ, ກິດຈະກຳການຜະລິດໄດ້ຊ້າລົງ, ແຕ່ການເຕີບໂຕຄວນສືບຕໍ່ໃນຂະແໜງການຕ່າງໆເຊັ່ນ: ພື້ນຖານໂຄງລ່າງສາທາລະນະ ແລະ ການຜະລິດພະລັງງານ. ຫຼັງຈາກຫຼຸດລົງ 2.6% ໃນປີ 2022, ການນຳໃຊ້ເຫຼັກກ້າຂອງສະຫະລັດໄດ້ຟື້ນຕົວຄືນມາ 1.3% ໃນປີ 2023 ແລະ ຄາດວ່າຈະເຕີບໂຕອີກຄັ້ງ 2.5% ຈົນຮອດປີ 2024.
ເຖິງຢ່າງໃດກໍ່ຕາມ, ຕົວແປທີ່ບໍ່ຄາດຄິດອັນໜຶ່ງທີ່ອາດຈະສົ່ງຜົນກະທົບຢ່າງຫຼວງຫຼາຍຕໍ່ອຸດສາຫະກຳເຫຼັກກ້າສຳລັບສ່ວນທີ່ເຫຼືອຂອງປີນີ້ ແລະ ຮອດປີ 2024 ແມ່ນການຂັດແຍ້ງດ້ານແຮງງານທີ່ຍັງດຳເນີນຢູ່ລະຫວ່າງສະຫະພັນແຮງງານລົດຍົນສະຫະລັດ (UAW) ແລະ ຜູ້ຜະລິດລົດຍົນ “ໃຫຍ່ສາມ” ຄື Ford, General Motors, ແລະ Stellantis.
ການປະທ້ວງທີ່ຍາວນານເທົ່າໃດ, ການຜະລິດລົດຍົນກໍ່ຈະໜ້ອຍລົງ, ເຊິ່ງເຮັດໃຫ້ຄວາມຕ້ອງການເຫຼັກກ້າຫຼຸດລົງ. ອີງຕາມສະຖາບັນເຫຼັກ ແລະ ເຫຼັກກ້າຂອງອາເມລິກາ, ເຫຼັກມີສ່ວນປະກອບຫຼາຍກວ່າເຄິ່ງໜຶ່ງຂອງປະລິມານສຳລັບຍານພາຫະນະໂດຍສະເລ່ຍ, ແລະ ເກືອບ 15% ຂອງການຂົນສົ່ງເຫຼັກພາຍໃນປະເທດຂອງສະຫະລັດແມ່ນໄປຫາອຸດສາຫະກຳລົດຍົນ. ການຫຼຸດລົງຂອງຄວາມຕ້ອງການເຫຼັກກ້າທີ່ຈຸ່ມຮ້ອນ ແລະ ເຫຼັກມ້ວນແປ ແລະ ການຫຼຸດລົງຂອງເສດເຫຼັກທີ່ຜະລິດຈາກລົດຍົນອາດຈະເຮັດໃຫ້ລາຄາຕະຫຼາດມີການປ່ຽນແປງຢ່າງຫຼວງຫຼາຍ.
ເນື່ອງຈາກປະລິມານເຫຼັກເສດຈຳນວນຫຼວງຫຼາຍທີ່ປົກກະຕິແລ້ວຈະອອກມາຈາກການຜະລິດລົດຍົນ, ການຜະລິດທີ່ຫຼຸດລົງ ແລະ ຄວາມຕ້ອງການເຫຼັກກ້າຍ້ອນການປະທ້ວງອາດເຮັດໃຫ້ລາຄາເຫຼັກເສດເພີ່ມຂຶ້ນຢ່າງຫຼວງຫຼາຍ. ໃນຂະນະດຽວກັນ, ຜະລິດຕະພັນທີ່ບໍ່ໄດ້ໃຊ້ຫຼາຍພັນໂຕນທີ່ຍັງເຫຼືອຢູ່ໃນຕະຫຼາດເຮັດໃຫ້ລາຄາເຫຼັກຫຼຸດລົງ. ອີງຕາມບົດລາຍງານຫຼ້າສຸດຈາກ EUROMETAL, ລາຄາເຫຼັກມ້ວນຮ້ອນ ແລະ ເຫຼັກຈຸ່ມຮ້ອນເລີ່ມອ່ອນລົງໃນອາທິດກ່ອນການປະທ້ວງຂອງ UAW ແລະ ບັນລຸຈຸດຕໍ່າສຸດນັບຕັ້ງແຕ່ຕົ້ນເດືອນມັງກອນ 2023.
SRO ຂອງ Worldsteel ສັງເກດວ່າຍອດຂາຍລົດยนต์ ແລະ ລົດຍົນຂະໜາດນ້ອຍໃນສະຫະລັດໄດ້ຟື້ນຕົວຂຶ້ນ 8% ໃນປີ 2023 ແລະ ຄາດວ່າຈະເພີ່ມຂຶ້ນອີກ 7% ໃນປີ 2024. ເຖິງຢ່າງໃດກໍ່ຕາມ, ມັນຍັງບໍ່ຊັດເຈນວ່າການປະທ້ວງດັ່ງກ່າວສາມາດສົ່ງຜົນກະທົບຕໍ່ຍອດຂາຍ, ການຜະລິດ ແລະ ຄວາມຕ້ອງການເຫຼັກກ້າຢ່າງຮຸນແຮງປານໃດ.
ເວລາໂພສ: ວັນທີ 12 ທັນວາ 2023
